매년 가을은 직장 복리후생 플랜을 결정하는 오픈 인롤먼트(Open Enrollment) 시기다. 올해는 HSA를 단순한 단기 의료비 지출용 계좌로 보지 말고, 노후 자산을 비과세로 키워주는 최상급 은퇴 투자 수단으로 활용해 보자.
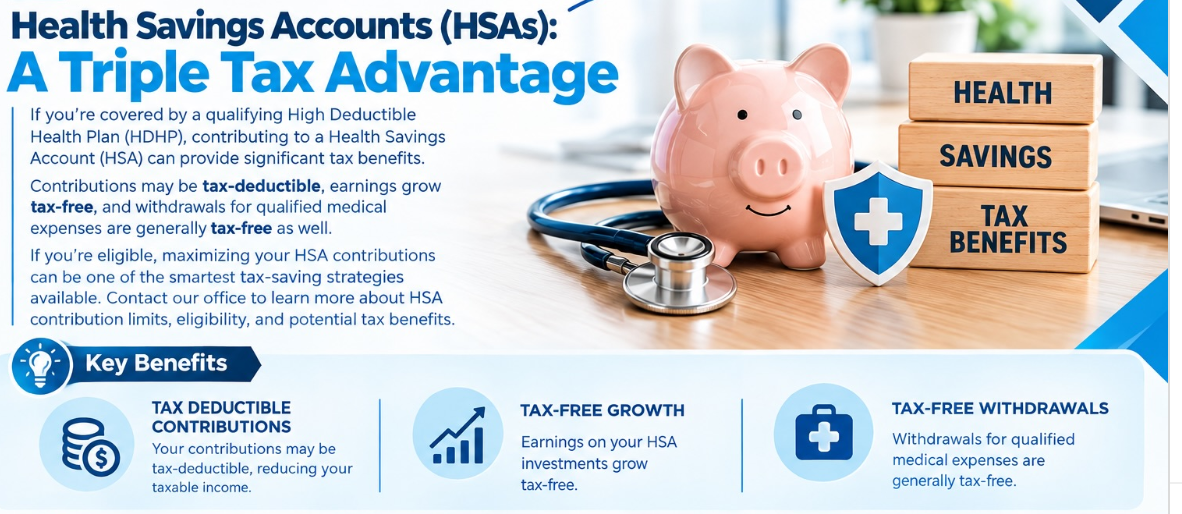
투자 원금에 대한 소득 공제, 투자 수익에 대한 비과세 성장, 그리고 인출 시 비과세 혜택까지! 세금을 단 한 푼도 내지 않는 '트리플 세금 혜택(Triple Tax Benefit)'의 완벽한 투자가 실제로 존재할까? 놀랍게도 존재한다. 바로 HSA(Health Savings Account, 건강 저축 계좌)다.
대부분의 직장인은 HSA를 단순히 병원비나 약값을 납부하는 소모성 계좌 정도로 여긴다. 그러나 월스트리트저널(WSJ) 등 주요 금융 매체에서도 강조하듯, HSA는 은퇴 후 의료비(메디케어 보험료 포함)를 준비하는 가장 강력하고 효율적인 '은퇴 투자 도구'다.
1. HSA 가입 자격과 2026~2027년 한도 업데이트
고액 공제 건강보험(HDHP)에 가입한 사람이라면 누구나 HSA에 가입해 자금을 적립할 수 있다. 특히 2026년부터는 ACA(오바마케어)의 모든 Bronze 플랜이 HSA 자격 플랜으로 인정되어, 자영업자나 조기 은퇴자도 HSA 혜택을 쉽게 누릴 수 있게 되었다.
납부 한도는 매년 물가상승률 등을 반영하여 증액된다.
- 2026년 납부 한도: 개인 $4,400 / 부부(패밀리) $8,750
- 2027년 납부 한도: 개인 $4,500 / 부부(패밀리) $9,000 (최신 IRS 기준)
- 55세 이상 추가 적립: 연간 $1,000 Catch-up 가능
HSA에 넣은 돈은 전액 소득 공제되어 당장 내야 할 세금을 획기적으로 줄여준다.
2. 복리 효과를 극대화하는 HSA 투자 전략
매년 HSA 한도를 채우고, 이를 S&P 500 등 저비용 인덱스 펀드에 투자해 장기 운용하면 복리 효과는 극대화된다. 예를 들어 매년 $8,000씩 적립하여 연 10%의 수익률로 30년간 투자한다면 130만 달러 이상의 거액으로 불어난다.
그러나 안타깝게도 많은 사람이 HSA 자금을 투자하지 않고 현금으로 놔두거나, 당장 눈앞의 소액 의료비 지출을 위해 인출해 버린다. 이는 장기 복리 성장의 기회를 스스로 포기하는 것과 같다. 당장의 의료비는 가능하면 본인 주머니에서 지출하고, HSA 내의 자산은 인덱스 펀드로 적극 운용하여 은퇴 시점까지 불려 나가는 것이 핵심이다.
3. '수십 년 뒤 인출'도 가능한 영수증 관리법
HSA의 또 다른 강력한 장점은 '청구 시한'이 없다는 점이다. HSA 개설 이후 발생한 의료비 영수증을 모바일 스캔 등으로 잘 보관해 두면, 10년이든 20년이든 원할 때 인출하여 비과세 혜택을 누릴 수 있다.
HSA 인출금은 일반 의료비는 물론, 치과·안경·약값, 은퇴 후 메디케어(Medicare) Part B, Part D 보험료 및 IRMAA(소득에 따른 추가 메디케어 수수료) 납부에도 폭넓게 사용할 수 있다. (단, Medigap 프리미엄은 제외)
4. 나이별 인출 전략과 유의 사항
- 65세 이전: 의료비 외의 목적으로 인출 시 소득세와 함께 20%의 벌금이 부과되므로 단기 자금으로 쓰면 안 된다.
- 65세 이후: 의료비 외의 목적으로 인출하더라도 벌금이 면제된다. 이 경우 401(k)나 Traditional IRA처럼 일반 소득세만 내고 인출할 수 있어, 사실상 은퇴 저축 계좌 역할을 하게 된다. 단, 메디케어에 가입하면 그때부터 HSA 납부는 중단된다.
상속(Inheritance) 주의점: 배우자에게 상속될 경우 배우자의 HSA로 이관되어 비과세 혜택이 유지된다. 하지만 자녀 등 제3자에게 상속될 경우 잔액 전액이 그해 상속인의 과세 소득이 되므로 수혜자(Beneficiary) 지정 관리가 필수적이다.
세상에 '세금 한 푼 내지 않는 완벽한 투자'는 거의 없지만, HSA만큼은 그 완벽한 예외다. 10/26/2026
이명덕, Ph.D., Registered Investment Adviser (RIA)
248-974-4212, www.BFkorean.com
Copyrighted, 이명덕 박사의 재정칼럼All rights reserved.
'이명덕 박사의 재정계획' 카테고리의 다른 글
| 혼자 투자하면서 보지 못했던 것들 (0) | 2026.10.16 |
|---|---|
| 부자가 되는 지름길 (1) | 2026.09.28 |
| 넘쳐나는 투자 정보와 지식, 당신의 돈을 위협한다 (1) | 2026.09.16 |
| 대중은 단기투자, 부자는 장기투자 (2) | 2026.09.03 |
| 당신의 재정을 지배하는 세 자리 숫자, 신용등급 (1) | 2026.08.17 |